楊金龍:貨幣政策偏緊 股市槓桿風險 房市軟著陸需時間
財經新聞中心財經
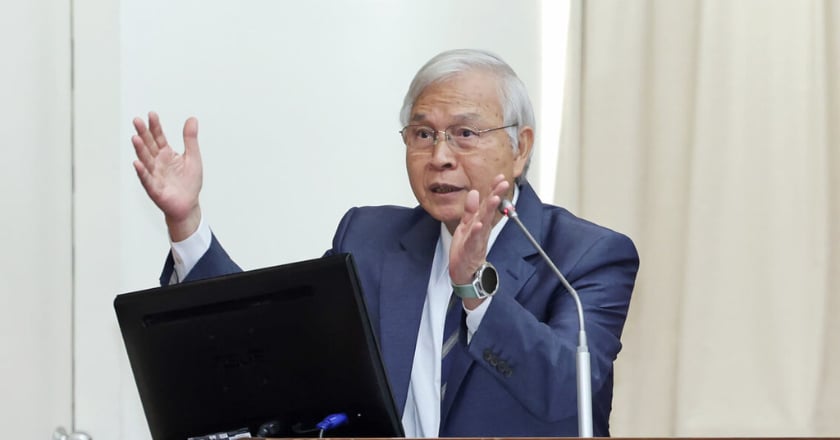
中央銀行總裁楊金龍今(9)日赴立法院財政委員會,就股市、通膨、匯率與房市多重風險中,中央銀行中長期因應策略與政策工具進行專題報告並備詢。
中央銀行總裁楊金龍今(9)日赴立法院財政委員會,就「股市、通膨、匯率與房市多重風險中,中央銀行中長期因應策略與政策工具」進行專題報告並備詢。他強調,央行貨幣政策基調仍維持偏緊,外界解讀央行定期存單餘額減少代表「放水」並非事實;對於AI帶動股市大漲,他則提醒投資人避免過度槓桿,並指出目前真正需要留意的是信用過度擴張,而非AI產業本身。此外,面對房市與匯市議題,楊金龍表示,房價雖已出現降溫跡象,但軟著陸速度仍偏慢,若未來上市公司改以美元發放股利,也有助降低新台幣匯率波動。
針對央行未到期定期存單餘額今年以來減少逾1兆元,引發市場質疑央行持續向市場釋放資金,楊金龍澄清,實際情況剛好相反。他表示,今年市場資金偏緊,銀行可運用資金不足,申購央行定存單的需求下降,因此存單餘額才會持續減少,並非央行主動釋放流動性。
楊金龍說明,今年以來財政部稅收優於預期,約有5,000億至6,000億元資金存放於央行帳戶,等同將資金鎖住;另外,央行第一季淨賣匯125億美元,也回收約4,000億元流動性,兩者合計約1兆元,與定存單餘額減少規模相當,因此央行貨幣政策仍維持偏緊,市場資金並未轉為寬鬆。
面對AI熱潮帶動台股持續創高,楊金龍表示,AI具備實際產業需求與長期成長動能,對台灣電子資訊產業發展具有正面效益,並非發展方向出現問題。不過,他引用國際貨幣基金(IMF)及國際清算銀行(BIS)的提醒指出,目前市場估值偏高、資金集中及信用擴張值得留意,央行真正擔憂的是過度槓桿,而非AI是否形成泡沫。
楊金龍也特別提醒年輕投資人,近期市場瀰漫「害怕錯過」(FOMO)投資情緒,若透過融資、借貸等方式放大槓桿,一旦股市反轉,損失也會被放大。他呼籲投資應採穩健策略,「有多少錢、投資多少」,避免過度舉債投入股市。
對於市場關注資金流向AI、房市與股市,楊金龍表示,央行持續關注信用是否過度集中,以及金融體系槓桿是否快速擴張,若資金過度集中於特定產業或市場,將影響金融穩定,也是央行持續監控的重點。
匯率方面,楊金龍指出,外資領取股利後是否匯出,仍須視各自投資策略而定,不一定會立即匯回海外。他表示,若未來大型上市櫃公司改以美元發放現金股利,可減少企業發放股利前換匯、以及外資領取股利後再換回美元的雙重換匯需求,有助降低新台幣匯率波動。他強調,央行仍依循「柳樹理論」,容許匯率適度波動,必要時適時進場調節,避免匯率劇烈震盪。
楊金龍也表示,目前國內出口、經濟成長及物價表現仍相對穩健,央行並不擔心美元維持強勢;影響新台幣匯率波動的主要因素仍是外資資金進出,而非國內企業換匯需求。他並重申,台灣採取的是外匯管理而非外匯管制,央行與美國財政部保持良好溝通,相關市場調節作為及干預數據均依規定公開揭露。
談及房市,楊金龍指出,央行第七波選擇性信用管制實施後,不動產貸款集中度已由2024年高點37.61%降至目前約35.17%,投機需求已有降溫,但部分資金也轉向股市,流向實體產業的效果仍未完全符合央行期待。
他表示,自2020年以來,台灣房價累計漲幅居世界主要經濟體之冠,名目房價上漲逾八成,雖然2024年以來已有些微修正,但相較於先前漲幅,目前房價回落仍有限,房市「軟著陸」速度偏慢,央行將持續觀察市場變化,並滾動檢討信用管制措施;至於首購族及符合規定的換屋族,現行政策仍提供一定程度協助。
此外,針對市場討論「房貸、信貸、融資、股票質押」等「四貸同堂」現象,楊金龍認為相關說法過於誇大,銀行皆可透過聯徵系統掌握借款人授信情形,同一借款人同時取得多項高槓桿貸款的情況並不普遍,呼籲外界勿過度解讀。
【圖片來源:中央社】