民間借貸危機考驗中國政府改革決心
根據財新網的最新報道,陝西省神木縣民間借貸崩盤,每平米過萬元的房價在幾個月間跌幅過半。該報道進一步稱
根據財新網的最新報道,陝西省神木縣民間借貸崩盤,每平米過萬元的房價在幾個月間跌幅過半。該報道進一步稱,神木縣中心地段從每平米1.2-2萬元下降到6000-8000元,且交易清淡。寫字樓、商鋪、住宅區的租金價格也大幅降低。在房地產大幅受挫的情況下,多處在建工程停工。
紐約時報中文網報導,這個陝北的煤炭資源大縣正在成為中國第二個鄂爾多斯。從2011年開始,因煤炭而一夜暴富的鄂爾多斯市也因為民間借貸崩盤而導致樓市低迷,經濟和社會遭到幾近致命打擊。
神木縣的災難仍在進一步發酵之中。上周五,中國新聞社發佈的一則消息稱,經中共陝西省委、中共榆林市委研究決定,不久前因去職傳言引發了群體性事件的雷正西不再擔任神木縣委委員、常委、書記一職。
半個多月之前,一條內容為神木民間借貸處於崩盤邊緣之際、有可能涉嫌巨額貪腐的縣委書記雷正西將要離任的信息廣泛流傳在神木民眾的微博和微信中。根據民間傳言,雷正西不但將其前任留下的600億元地方財政揮霍殆盡,還留下了300億元的地方債務。
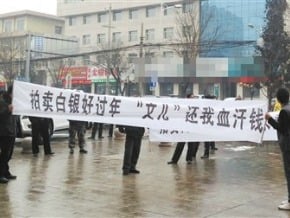
7月15日上午,上千名民眾湧入神木縣人民廣場,要求雷正西不能一走了之,必須對神木縣財政巨額虧空以及要廢除全民免費醫療政策做出解釋。憤怒的民眾還和前來維穩的警察發生了肢體衝突。
儘管神木縣當局迅速對神木存在巨額虧空和廢除全民免費醫療等事進行了闢謠,但因煤炭而一夜暴富後的民間借貸亂象暴露無餘。稍有風吹草動,就能引發人們的恐慌。
其實,早在今年2月,網上就在流傳數百人在神木天峰大酒店門口舉牌討債的視頻。
陝西省神木縣人民法院公布的最新信息顯示,2012年以來,神木法院受理的民間借貸糾紛案件多達4786起,涉訴金額達32.17億元。截至2013年7月11日,神木縣法院今年總共受理民間借貸糾紛案件達2771件,已經超過去年的2015件,更是2011年的四倍多。
《南方都市報》報道稱,參加此次「7·15」集會的人幾乎都與民間借貸有關,而不少債主捲款潛逃讓作為民間借貸最直接受害者的他們痛苦不堪,他們非常擔心自己的養老錢會從此打了水漂。
西南財經大學中國家庭金融調查與研究中心日前發佈的《銀行與家庭金融行為》調查結果顯示中國目前有33.5%的家庭參與了民間借貸活動,借貸總額達8.6萬億元。
最近幾年來,在民間遊資十分集中的溫州、鄂爾多斯等地均發生了多起由民間借貸此引發的群體事件,並給地區穩定帶來極其不利影響。作為緊鄰鄂爾多斯並同樣因煤炭資源暴富的神木曾經榮登中西部第一富縣,更在2012年成為西北五省中第一個GDP過千億的縣城。
但今年年初以來,隨?煤炭整體產能過剩和煤炭價格的持續走低,越來越多的民眾開始擔心神木也會重蹈鄂爾多斯的覆轍,這些擔心正在成為現實。
實際上,對於民間借貸的危險性的警告一直不斷。中國社科院去年發佈的《2012年社會藍皮書》稱,民間借貸交織?規模、價格、結構以及違約等風險,使得該市場潛在危機巨大,其中最突出的問題是,相當比例的資金沒有進入實體經濟,而是流入「錢生錢」的投機性利益鏈條中。報告同時指出,由於相當比例的民間借貸資金流入房地產、大宗商品等領域,一旦房地產、大宗商品等價格下降,這部分借貸資金的違約率將大幅度提升,由此將進一步惡化目前的民間借貸風險。
雖然此類警告不絕於耳,但現實情況是民間借貸非但沒有任何的緩解甚至還產生了如多米諾骨牌般的效應,山西、河南、安徽等省無不捲入其中。
從幾年前鬧得沸沸揚揚的「吳英案」到7月12日被湖南高院二審判處死刑並被秘密處死的湘西集資案主犯曾成傑,再到今年7月15日陝西神木縣發生的因擔心民間借貸崩盤導致的群體性事件,都能看到背後一個共同推波助瀾者,即地方政府。也正因為地方政府的參與和默許,才使得民間借貸逐步升溫,進而演化成難以收拾的局面。
根據相關報道,雷正西此前就曾在公開場合表示加強金融生態環境建設,在金融危機的大背景下激活民間資本,是解決中小企業融資難的的具體實踐。曾成傑所在的湖南湘西州政府也連續多年在政府工作報告中提出要激活民間資本,提高融資效率。
《中國青年報》此前的報道稱,由於複雜的歷史原因(計劃經濟時期,湘西國有、集體企業破產給各家銀行造成了大量的呆賬、死賬)各國有銀行對該地企業設定了嚴格的貸款限制措施。因此,政府為了振興當地經濟不得不默許民間借貸。但在湘西州經濟飛速發展的同時也伴隨?嚴重的虛假繁榮,如房價的大幅攀升等。而隨?危機的顯現,當地政府並未作出積極的反應,如在2006年的自治州政府「計劃草案報告」中,地方政府已開始意識到金融形勢趨於緊張,在2007年湘西州政府工作報告中還首次提出要「進一步規範民間集資行為」,但在現實中,當地政府並未採取必要措施以避免危機爆發。
民生證券研究院副院長管清友在接受紐約時報中文網採訪時指出部分地方政府在唯GDP論的驅使下缺乏對民間借貸的有效監管,忽視了民間借貸的危害性,以至釀成了後來的「悲劇」。
地方官員和國有銀行工作人員深度介入民間借貸已經不是秘密。廣東省社科院綜合開發研究中心主任黎友煥在2011年10月接受《證券時報》採訪時表示,目前民間借貸資金有很大一部分是從商業銀行流出來的,典型的操作手法是基層銀行貸款幾個億給企業,然後企業再將貸款轉手賣給高利貸。
長江商學院副院長陳龍接受紐約時報中文網採訪時說:「現在的現實情況是無論政府和銀行大都缺乏風險意識,它們沒有看到民間借貸的危機所在,大部分地方政府官員和銀行工作人員為了利益直接參与到民間借貸的鏈條中去,它們綁在一起往火坑裡跳,直到泡沫破滅。」
大戶們在民間借貸即將崩盤之際似乎總能「全身而退」,而被套牢的散戶們,只好通過發起群體性事件來表達不滿。
7月24日,《新京報》上的一篇名為《神木101億借貸帝國崩塌 工行拋3.3噸質押黃金補虧》的報道稱在神木縣轟動一時的張孝昌案中,商人張孝昌以3分月息(月利率為3%)的高額利息集資百億炒作黃金、白銀期貨。張借貸資金累計101億元,涉貸人員1380人,涉貸公司56家,而其背後多名政府官員和商業銀行員工亦牽涉其中。在巨大資金鏈即將崩盤之際,曾經貸給其巨款的工商銀行急急拋售張質押的3.3噸黃金,和政府官員有密切關係的五大戶將與張共同控制的白銀賬戶下120多噸白銀拋售一空,兩項拋售共套現19億元。
此時,單純批評普通民眾「利令智昏」似乎並不全面。在巨大的利益誘惑下驅使普通人走上一條不歸路的背後是中國利率的嚴格管制,從而導致高利貸橫行。財經評論人葉檀曾撰文稱當市場定價時,利率高低成為金融機構對企業風險的直觀表示,到時候,就不存在平價貸款與高利貸一說。
實際上,早在2008年5月,銀監會和央行就聯合出台了《關於小額貸款公司試點的指導意見》,該規定指出小額貸款公司的貸款利率不得超過銀行利率的四倍,而神木當地「典當行」所推行的民間融資借貸利率卻遠高於此。
《財新網》7月30日的一則報道稱,在神木,由典當行即地下錢莊推行的融資最低利率為3%,是銀行利率的6倍,較高利率可達到4%-6%,是銀行利率的8-12倍。「典當行」中的大戶,老闆最高時可拿到5角的利率,是銀行利率的100倍。
這背後深層次的原因是什麼呢?復旦大學金融學院副院長韋森指出,2010年以來,政府決策層的基本宏觀貨幣政策是把準備金提得很高,到了一個歷史高位,大型商業銀行的存款準備金率達到21.5%,中小銀行是19.5%,但卻把存款利率壓得很低,目前的存款利率只有3.5%,我們這種奇怪的貨幣政策的組合把貨幣控制得這麼緊,需求則吊得這麼高,結果就出現中國經濟體內整個貨幣市場極度失衡。這種不均衡狀態反映在全國經濟金融體系內,就是高利貸。
民生證券研究院副院長管清友認接受紐約時報中文網採訪時為,民間借貸的產生主要還是歸因於市場結構,也就是以國有銀行為主體的市場結構,「這種畸形化的市場結構並不是一天形成的,更不能夠在短時期內內解決,神木的危機顯示出了中國在利率市場化上下的功夫還遠遠不夠,」管清友說。
其實在2012年博鰲亞洲論壇期間,招商銀行前行長馬蔚華,中國民企聯合會會長保育鈞等人就指出多元化的金融體系和利率市場化是解決民間借貸的關鍵所在。
最新的利好消息是,中國正在小心謹慎地推動利率市場化的改革。自7月20日起,央行取消了金融機構貸款利率的下限,並取消票據貼現利率管制,對農村信用社貸款利率也不再設立上限。
這一舉動普遍被認為是中國金融改革的關鍵信號,但大部分學者都認為儘管利率市場化是中國銀行業的重要改革,但由於特定原因中國的利率市場化過程可能會很漫長。管清友說:「美國的利率市場化剛走過了15年,中國更不可能一蹴而就。」
但愈演愈烈的民間借貸危機已經給中國帶來了不可預估的金融風險甚至會對本就脆弱的實體經濟帶來巨大衝擊,金融改革若得不到實質性推動,局部危機將可能引發更大範圍的危機。
陳龍在受訪時表示,現在的問題關鍵是國家在金融立法層面遠遠落後於金融經濟發展的需求,所以推動相關立法,使得民間借貸有明確法律可依才是當務之急。
管清友說:「現在最重要的是改變中國一直以來以國有銀行為主體的金融市場和融資模式,逐漸讓民營銀行和民間金融機構進入市場。」