所得稅法修正三讀 提高房租、幼兒學前特別扣除額
財經新聞中心生活
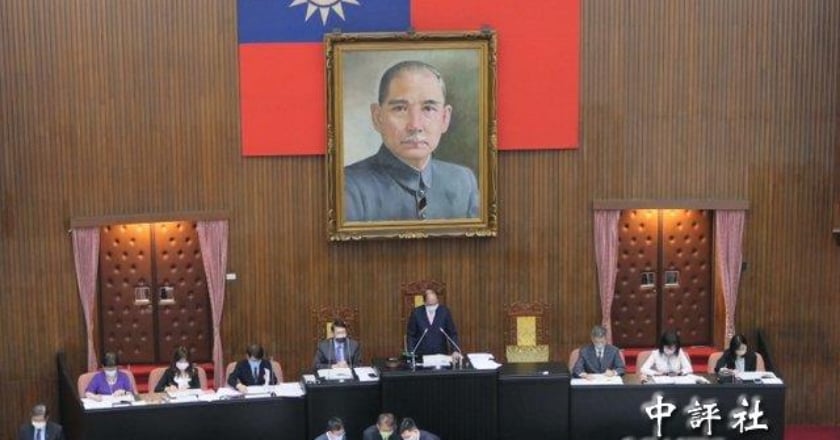
立法院會19日三讀修正通過所得稅法第17條條文。
綜合報導,立法院會19日三讀修正通過所得稅法第17條條文,將房屋租金支出從現行列舉扣除改為特別扣除額,扣除額額度並由新台幣12萬元提高為18萬元;幼兒學前特別扣除額適用年齡也從5歲提高為6歲,扣除額額度由每名子女12萬元提高為第一名子女每年15萬元,第2名以上子女每年22萬5000元,並刪除排富條款。
這次所得稅法修正,提高房租、幼兒學前特別扣除額,113年元月起適用,納稅人114年5月申報綜所稅時即可享受相關優惠。
立法院財政委員會11月27日初審通過「所得稅法第17條條文修正草案」,針對房租支出改列特別扣除額及增設「排富條款」,朝野達成共識;但對於扣除額調高多少有歧見,財政部同意加碼至18萬元,國民黨立委則要求提高至30萬元,最後草案先送出委員會;立法院朝野黨團昨協商針對條文內容取得共識。
針對提高房租、幼兒學前特別扣除額等條文,立法說明指出,因現行房租支出列舉扣除上限為12萬元,部分租屋族可能因列報的列舉扣除項目合計金額小於標準扣除額,而擇用標準扣除額,與有住所無租金支出者擇用標準扣除額相較,前者生活支出較重,卻未能較後者繳納較少所得稅。
為照顧弱勢無屋族群,本次修法將房租支出列舉扣除改列特別扣除項目,租屋族擇用標準扣除,仍得適用租金支出特別扣除。另也參考行政院主計總處家庭收支調查報告,將房租支出扣除上限從12萬調升至18萬元。
而為適度減輕所有扶養子女家庭經濟負擔,新法也將擴大幼兒學前特別扣除適用年齡,由5歲以下修正至6歲以下,每名幼兒由扣除6次增為7次;並提高扣除額度,依每一申報戶扶養6歲以下子女人數,第1名子女扣除額度由12萬元提高為15萬元,第2名及以上子女各為22萬5千元;並刪除「排富條款」。
【圖片為文章示意圖,資料照】