關稅衝擊 5月報稅季財部推延長1個月 8項目可延、分期
生活新聞中心生活
隨著5月報稅季正式展開,財政部針對2024年度綜合所得稅申報祭出多項利多措施,不僅大幅調升免稅額與多項特別扣除額,讓更多人免繳稅、更容易退稅,更首度因應國際經濟情勢,將報稅期限延長至6月30日,並提供延期與分期繳納免利息方案,協助民眾與企業減緩稅務壓力。
隨著5月報稅季正式展開,財政部針對2024年度綜合所得稅申報祭出多項利多措施,不僅大幅調升免稅額與多項特別扣除額,讓更多人免繳稅、更容易退稅,更首度因應國際經濟情勢,將報稅期限延長至6月30日,並提供延期與分期繳納免利息方案,協助民眾與企業減緩稅務壓力。
受美國推動「對等關稅」政策影響,台灣產業面臨出口壓力。行政院為穩定國內民心與經濟環境,宣布2024年報稅期限由原定5月31日延長至6月30日。雖報稅期限延後,但退稅時程維持不變,以保障民眾權益。
此外,今年起針對綜所稅、營業稅、貨物稅、菸酒稅、房屋稅、地價稅、使用牌照稅等八大稅目提供延期或分期繳納的選項,最長可延期一年、分期繳納最多36期,且免加計利息,協助民眾與企業靈活調度資金,減少稅務壓力。
綜合所得稅屬於「家戶制申報」,原則上須合併申報本人、配偶及扶養親屬的全年所得。不過,如當年度有結婚、離婚或符合分居條件者,也可選擇單獨申報。至於扶養親屬的認定,包含未滿18歲子女、年滿60歲長輩、在學或無謀生能力的兄弟姊妹與其他親屬,均需符合特定條件方可列報扣除。
報稅的計算基礎來自「所得淨額」,也就是所得總額扣除各項免稅額、標準或列舉扣除額及特別扣除額後的結果。算出所得淨額後,依照今年新的五級累進稅率對照,即可推算應納稅額,再扣除預扣稅款或可抵減稅額後,即為實際應繳金額。
為減輕中低收入族群負擔,2024年度報稅的多項扣除額度全面調高,受惠族群廣泛:
•一般免稅額:每人調高至9.7萬元,70歲以上長輩則為14.55萬元。
•標準扣除額:單身者為13.1萬元、有配偶者為26.2萬元。
•特別扣除額:
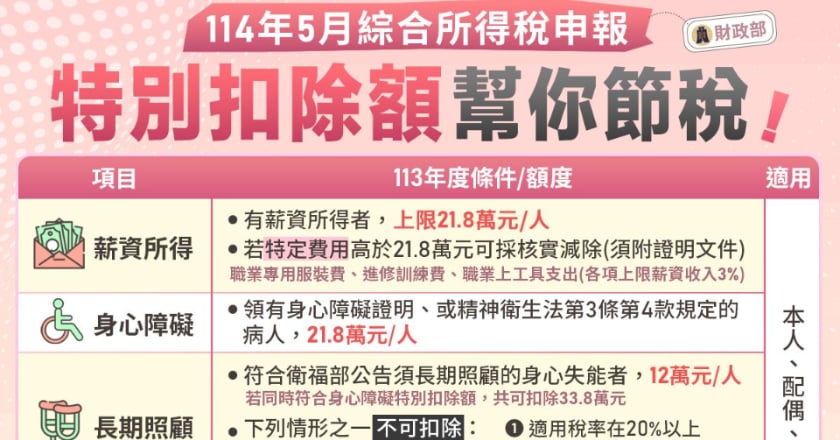
。薪資與身心障礙特別扣除額:各調升至21.8萬元。
。房屋租金支出:從列舉扣除轉為特別扣除額,上限提高至18萬元,並可與標準扣除額併用。
。幼兒學前扣除:適用年齡提高至6歲,第1名子女每年可扣15萬元,第2名以上子女為22.5萬元。
以單身上班族若年薪低於44.6萬元,即可免繳綜所稅;租屋族若符合租金特扣資格,年薪上限更可達62.6萬元。雙薪頂客族年收入合計在89.2萬元以下亦享免稅優惠,受惠族群涵蓋廣泛。
今年綜所稅稅率適用級距也進行微調,5%、12%、20%、30%、40%等五級稅率的門檻均上調,5%稅率門檻由56萬元調高至59萬元,其他級距亦相應放寬。配合扣除額度調升與每人基本生活費調高至21萬元,多口之家與單身小資族都可享有節稅空間。
例如,四口之家若總所得140萬元,計入各項扣除與基本生活費差額後,適用5%稅率者,還能享有約6500元的稅額減免。
在產業支持方面,財政部針對具出口美國實績或關聯產業的廠商,取消原本「營收較基期衰退15%」的申請門檻,開放申請兩大金融減壓措施:
•貿易融資利息減碼:每家企業每年最高減免利息500萬元,對中小企業或特別受衝擊者,減免幅度提高至600萬元。
•輸出保險保費優惠:徵信費與保險費皆最低以一折計算,大幅減輕投保成本。
財政部表示,此舉是為確保台灣出口廠商資金流動順暢,維持國際競爭力。
報稅制度新制也涵蓋退休族與高資產納稅人。例如,一次領取退職金的免稅額度調高至每年19.8萬元,並重新調整全額或部分計入所得的計算標準;選擇分期領取者,免稅額度亦調整為85.9萬元。
對高所得與有海外所得的民眾,個人最低稅負免稅額提高至750萬元;保險死亡給付免稅額也上調至3740萬元,有助於優化稅負結構並平衡稅收正義。
【圖片來源:翻攝自財政部臉書】