不必再吵了 第3方支付採3原則管理
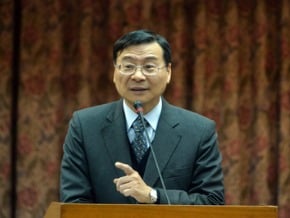
不必再吵了第3方支付採3原則管理曾銘宗定調:1.業務從寬、財務從嚴;2.中度管理;3.消費者保護立法
不必再吵了 第3方支付採3原則管理
曾銘宗定調:1.業務從寬、財務從嚴;2.中度管理;3.消費者保護
立法院財委會昨天審查電子支付機構管理條例草案(俗稱第三方支付專法),金管會主委曾銘宗指出,針對第三方業者,未來將採「業務從寬、財務從嚴,中度管理及消費者保護」3大原則監理。
聯合報報導,大幅開放第三方業務後,未來台灣會否出現「台版餘額寶」,曾銘宗說,法規有空間,但要做大,不太可能。
昨天財委會審查行政院版及立委所提第三方支付專法草案,由於法條過多,財委會僅完成宣讀所有條文,並決議在本月29日的財委會中,進入逐條審查。
曾銘宗說,希望第三方支付專法,能在本會期完成立法,讓電子商務及電子支付業務有更大發展空間。立委問曾銘宗,若專法通過,台灣會否出現類似大陸餘額寶業務,曾銘宗說,法規上是有空間,但要做大,不太可能。
曾銘宗說,餘額寶是大陸淘寶網下一個產品,與大陸天弘基金合作,開放投資人透過餘額寶儲值帳戶去買基金,他說,雖然目前草案中有此開放空間,但可能做不大。
國民黨立委費鴻泰質詢時,則點名網路家庭董事長詹宏志,他問曾銘宗,「他(詹)是不是想做台灣的支付寶?」曾銘宗說,他的了解,應該是。
曾銘宗說,有一兩家電商業者的確想做銀行業務,但各國至今都未准許支付業者可辦理金融業務,就算大陸第三方發展再蓬勃,但現在也將第三方納入管理,例如網路巨擘阿里巴巴已成立浙江螞蟻小微銀行,並將支付寶、餘額寶併入,都是「往縮」的趨勢在走。
曾銘宗回應詹宏志:第三方做電子銀行 先拿出100億
金管會主委曾銘宗今天在立法院指出,少數一兩家業者想要透過第三方支付做電子銀行,「這是不行的」,他對第三方支付的原則是,財務從嚴,業務從寬,中度管理,但業者想要經營電子銀行,必須拿出100億元設商業銀行,再來做電子銀行。
聯合晚報報導,立院財委會上午審查「電子支付機構管理條例草案」,曾銘宗表示,開了幾次公聽會,也充分了解業者主要需要的是儲值和匯款業務,這些都可以做,但是少數一兩家業者希望利用這個機會經營電子銀行,這是不行的。
立委費鴻泰問,最近為了第三方支付,槓上金管會和銀行公會理事長李紀珠的網路家庭董事長詹宏志,是不是想做台灣的支付寶?曾銘宗回答:「是」。曾銘宗表示,拿100億元申請成立銀行,再經營電子銀行,是可以的,現制就可以做,但經營電子銀行和第三方支付是沒有關係的,有些業者想要和中國大陸一樣,什麼都可以做,在支付工具之外,還想做其他的,希望有更大的發展空間。
立委盧秀燕表示,金管會把第三方支付的子法交給銀行公會草擬是錯的,因為銀行公會和第三方支付業者是敵對的,她建議金管會成立第三方支付局進行業務監理;曾銘宗表示非常贊成,因為網路商業發展有前景。
銀行公會提出說明,金管會為儘速完備相關法令以利第三方支付業者展開業務,且第三方支付相關網路業者尚未正式成立公會,今年10月指示銀行公會於12月底前,提供12部子法草案初稿,並指示與其它網路業者溝通,待金管會在收到本會草案後,再出面邀集第三方支付相關網路業者召開公聽會聽取意見,因此,法案研修的程序及方式,銀行公會皆遵從金管會指示。