中國9月CPI年減0.3%通縮陰影未消 PPI連36月下滑
兩岸新聞中心生活
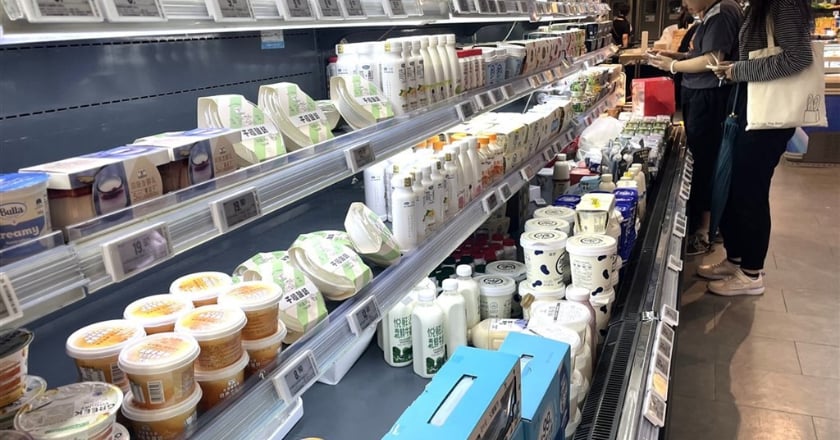
中國國家統計局15日發布的9月經濟統計顯示,消費者物價指數(CPI)年減0.3%,為連續第二個月負成長,顯示內需疲軟、民眾信心不足的問題仍未改善;生產者物價指數(PPI)則年減2.3%,為連續第36個月下滑,創下自上世紀市場化改革以來持續時間最久的通縮期。
中國官方最新公布的物價數據顯示,通縮壓力持續籠罩。中國國家統計局15日發布的9月經濟統計顯示,消費者物價指數(CPI)年減0.3%,為連續第二個月負成長,顯示內需疲軟、民眾信心不足的問題仍未改善;生產者物價指數(PPI)則年減2.3%,為連續第36個月下滑,創下自上世紀市場化改革以來持續時間最久的通縮期。
根據統計局數據,9月CPI較去年同期下降0.3%,跌幅略小於8月的0.4%,反映通縮壓力略有緩解但仍顯著存在。若排除食品與能源價格波動的核心CPI則升至1%,為近19個月來新高,但仍屬低迷水準,顯示整體需求仍偏弱。
從年初以來,中國CPI走勢始終低迷:2月至5月連續負成長,6月短暫轉正(+0.1%),7月持平,8月與9月再度轉為負值。分析指出,物價疲弱主要反映內需乏力與消費信心不足,並非暫時性現象。
與CPI同步下跌的還有上游價格指標。9月PPI年減2.3%,跌幅比上月收斂0.6個百分點,但仍連續36個月負成長。這意味著製造業與原材料價格仍在下降,反映供應過剩與市場需求不足的雙重壓力。
外電分析指出,中國自1970年代末實施市場化改革以來,從未出現如此長期的生產端價格下滑。由於房地產市場低迷與部分產業產能過剩,不少企業為求生存被迫降價競爭。花旗集團估計,中國第三季GDP平減指數仍維持在-1.3%左右,連續九個季度出現「全經濟價格下跌」現象,為1992年有季度統計以來最長一次。
東方金誠研究發展部總監馮琳分析指出,房地產市場調整已持續四年,居民財富縮水,導致消費信心疲弱,加上就業與收入預期不佳,壓抑了整體消費意願。
她指出,國際能源價格下跌也透過進口傳導壓低國內物價,而目前物價支撐主要來自「以舊換新」政策,汽車與家電等耐用品價格年增率略有回升,成為少數亮點。
銀河證券宏觀分析師張迪則認為,短期內CPI回升壓力仍大。雖然政府加強治理低價競爭、推動市場整頓,有助部分行業PPI跌幅收斂,但消費內生動能不足,核心CPI修復空間有限。
國家統計局城市司首席統計師董莉娟指出,9月PPI跌幅收斂部分歸因於去年同期基數走低及政策效應顯現,例如推動全國統一大市場建設帶動相關產業價格回穩。然而,市場普遍認為,這些政策短期內難以扭轉通縮趨勢。
自疫情結束以來,中國政府多次透過降準、減稅、擴大基建與刺激消費等手段提振經濟,但成效有限。由於地方財政壓力沉重、房市信貸收縮、企業信心低落,整體經濟動能依舊偏弱。
有外媒評論指出,當前中國經濟的最大挑戰不僅是價格下跌本身,而是其背後的「信心危機」——企業不願投資、家庭不敢消費,形成惡性循環。這一現象使得中國GDP平減指數(即名目GDP與實質GDP之間的差距)持續為負,影響政府收入與企業利潤,增加金融風險。
展望第四季,市場預期中國物價可能維持「低位震盪」。若全球能源價格上升或國內消費季出現反彈,短期可望緩解通縮壓力,但結構性問題如房市調整與內需不足仍將持續掣肘。
專家普遍認為,北京需在「穩增長」與「防風險」之間取得平衡,透過擴大內需、改善民企信心與完善就業政策,才能防止經濟陷入長期通縮的惡性循環。