油價過百,世界經濟為什麼還撐得住?
過去,能源是經濟成長的燃料。現在,支撐成長的AI,也向能源系統提出了新的要求。真正值得問的,已經不是這一次會不會重演1973年,而是:如果這場衝擊繼續下去,我們還剩多少緩衝?
這一次的能源危機不只是缺油。煉油、燃料、物流與庫存都在承受壓力,AI投資卻在另一端支撐經濟。問題是,這兩股力量的拉鋸,還能維持多久?
吳子嘉/分析報導
今年2月28日,美國與以色列攻擊伊朗,荷莫茲海峽受阻。3月,國際能源署署長比羅爾警告,這是「史上最大的能源安全威脅」。
照過去的經驗,接下來的劇本很熟悉:缺油、油價暴漲、通膨,最後是衰退。
七個月後,油價本月重新突破每桶100美元,聯準會自2023年以來第一次升息,歐洲央行再度升息,日本央行也把利率推到31年新高。戰爭沒有結束,能源壓力反而重新升高。
奇怪的是,全球經濟沒有照劇本倒下。第二季成長速度和第一季一樣(不含海灣六國)。能源危機很嚴重,經濟卻比原先預期更有韌性。
問題因此變成:世界為什麼還撐得住?
一、這次不是1973年
每逢油價大漲,人們就會想到1973年。當年阿拉伯產油國禁運,油價漲了四倍。對全球經濟而言,石油幾乎就是血液,供應一被掐住,整個系統很快就會失血。
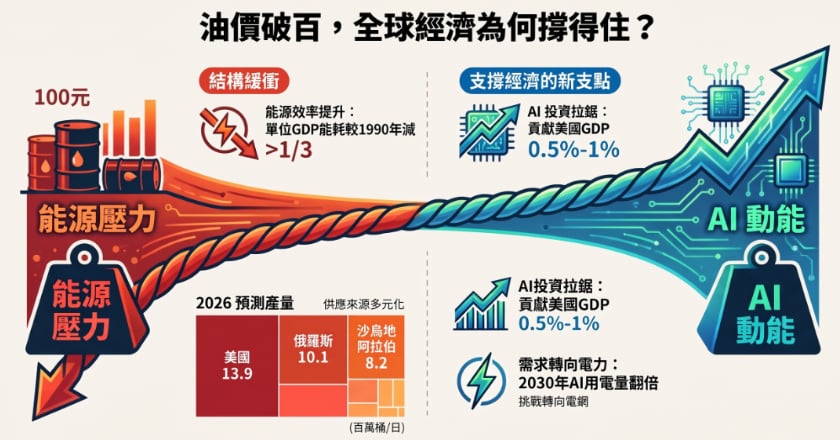
今天已經不一樣。石油占全球能源需求的比重,比半世紀前低了很多;每生產一單位GDP所需要的能源,也比1990年少了三分之一以上。美國自己就是全球最大產油國,加拿大、巴西、圭亞那也在增產。世界手上還有戰略儲備,天然氣市場與全球油輪體系,也比1970年代成熟得多。
所以歷史可以參考,但不能照抄。真正值得看的,不是「這一次會不會重演1973年」,而是:今天的世界,比當年多了哪些緩衝?
《金融時報》這篇報導提到,3月時,很多經濟學家擔心能源危機很快拖垮成長,結果全球貿易與能源供應比預期更有韌性。但問題也因此反了過來:從過度悲觀轉向「這次撐得住」,這個判斷本身,會不會又太樂觀?
二、油井裡有油,不代表加油站有柴油
這場危機真正緊的,不只是原油,而是燃料。消費者不買原油。卡車要的是柴油,汽車要的是汽油,飛機要的是航空燃油。
一桶原油從地下抽出來之後,還要經過運輸、煉油、儲存、配送,才會變成真正能用的能源。今天出問題的,恰恰是中間這一大段。烏克蘭持續攻擊俄羅斯煉油廠,俄羅斯煉油量一年內減少三成;中東8月的柴油出口,只剩戰前的四分之一;中國民營煉油廠也因出口禁令,產量降到九年來最低。
於是出現一個很反常的畫面:原油還沒有創下歷史紀錄,美國柴油卻第一次突破每加侖6美元,歐美柴油每桶超過200美元。
這告訴我們,現代能源危機已經不能只看油價。真正的問題可能不是地下還有沒有油,而是:油能不能被煉成需要的燃料,再送到需要的地方。
三、還有一股上個世紀沒有的力量:AI投資
這場能源危機,還有一個1970年代不存在的變數:AI。
能源危機在踩煞車,AI投資卻還在踩油門。
法國巴黎銀行的首席經濟學家,把現在的全球經濟形容成一場「拉鋸」:一邊是能源價格、通膨與升息;另一邊是資料中心、晶片與AI基礎建設的大量投資。
至少在美國,這股力量已經很具體。IMF估計,2025年AI相關科技投資,替美國GDP成長增加約0.5個百分點。聯準會副主席Jefferson引用官方資料估算,與AI相關的資本支出,在若干季度對美國GDP成長的貢獻超過1個百分點。
這裡必須說清楚:AI沒有解決缺油。它做的,是在能源危機壓低成長的時候,用投資、建設與需求,替經濟撐住了一部分。這些數字都是美國的,全球層面我只能引用《金融時報》所說的拉鋸,算不出一個全球數字。
四、但AI也要錢,也要電
從這裡開始,已經不是《金融時報》這篇報導的內容,而是我自己的延伸觀察。
AI不是免費的。資料中心愈蓋愈大,需要的資金也愈來愈多,債券、貸款與各種融資安排,都被拉進這場基礎建設競賽。
它還需要另一樣更實際的東西:電。不是柴油,是電。
全球資料中心目前只占全球用電的一小部分,2024年約1.5%,但成長很快。國際能源署估計,到2030年,用電量可能接近2025年的兩倍。真正麻煩的是速度不一樣:資料中心兩三年就能蓋起來,電網、變壓器、燃氣渦輪與發電廠,卻往往需要更久。
所以AI帶來的新問題,不再只是「油價多少」,而是:當新的用電需求突然出現在某個地方,電網能不能及時跟上?
我不想下太大的結論。目前沒有足夠證據說,AI正在造成下一場能源危機。但有一件事已經可以確定:今天支撐經濟成長的力量,本身也需要大量的資本與電力。
五、台灣剛好站在兩股力量中間
這個問題到了台灣,會變得特別具體。
台灣約95%的能源靠進口。2025年的發電結構中,燃氣占47.7%,燃煤35.3%,再生能源13.3%,核能只有1.1%。近一半的電來自天然氣,而天然氣得從海上運來。
另一方面,台灣又站在全球AI晶片與伺服器供應鏈最核心的位置之一。台電今年3月估計,到2030年,半導體與AI領域擴產帶來的新增用電,將超過500萬瓩。這不是純粹的AI資料中心,而是整條半導體、伺服器與相關產業鏈的需求。
於是有了一個很直接的現實:全球能源愈不穩定,台灣愈需要穩定的電;全球AI擴張愈快,台灣又需要更多的電。兩股力量,最後落在同一張電網上。
所以對台灣來說,AI與能源不是兩個議題,正在變成同一個議題。
六、真正不知道的是:還能撐多久?
世界到現在還撐得住,不是因為危機消失了,而是因為還有很多緩衝可以用:戰略儲備、多元的供應來源、需求下降、庫存消耗,都在幫市場吸收衝擊。
但緩衝不是無限的。國際能源署估計,自戰爭開始以來,全球「可觀測」的石油庫存已減少5.07億桶,平均每天近300萬桶。
關鍵是「可觀測」三個字。很多石油儲存在地下,外界無法精確掌握,中國也不公布定期數據。一位能源業高層私下承認,市場最要緊的兩件事,世界到底還有多少庫存、真正的需求是多少,他們一個都不知道。
所以我不預測油價會漲到多少,也不預測全球什麼時候衰退。
到目前為止,世界顯示出比半世紀前更強的能源衝擊承受能力,AI投資甚至成為一股新的支撐力量。但AI沒有讓能源問題消失。它只是讓經濟成長與能源供應之間,出現了一種新的關係。
過去,能源是經濟成長的燃料。現在,支撐成長的AI,也向能源系統提出了新的要求。真正值得問的,已經不是這一次會不會重演1973年,而是:如果這場衝擊繼續下去,我們還剩多少緩衝?
吳子嘉/分析報導
今年2月28日,美國與以色列攻擊伊朗,荷莫茲海峽受阻。3月,國際能源署署長比羅爾警告,這是「史上最大的能源安全威脅」。
照過去的經驗,接下來的劇本很熟悉:缺油、油價暴漲、通膨,最後是衰退。
七個月後,油價本月重新突破每桶100美元,聯準會自2023年以來第一次升息,歐洲央行再度升息,日本央行也把利率推到31年新高。戰爭沒有結束,能源壓力反而重新升高。
奇怪的是,全球經濟沒有照劇本倒下。第二季成長速度和第一季一樣(不含海灣六國)。能源危機很嚴重,經濟卻比原先預期更有韌性。
問題因此變成:世界為什麼還撐得住?
一、這次不是1973年
每逢油價大漲,人們就會想到1973年。當年阿拉伯產油國禁運,油價漲了四倍。對全球經濟而言,石油幾乎就是血液,供應一被掐住,整個系統很快就會失血。
今天已經不一樣。石油占全球能源需求的比重,比半世紀前低了很多;每生產一單位GDP所需要的能源,也比1990年少了三分之一以上。美國自己就是全球最大產油國,加拿大、巴西、圭亞那也在增產。世界手上還有戰略儲備,天然氣市場與全球油輪體系,也比1970年代成熟得多。
所以歷史可以參考,但不能照抄。真正值得看的,不是「這一次會不會重演1973年」,而是:今天的世界,比當年多了哪些緩衝?
《金融時報》這篇報導提到,3月時,很多經濟學家擔心能源危機很快拖垮成長,結果全球貿易與能源供應比預期更有韌性。但問題也因此反了過來:從過度悲觀轉向「這次撐得住」,這個判斷本身,會不會又太樂觀?
二、油井裡有油,不代表加油站有柴油
這場危機真正緊的,不只是原油,而是燃料。消費者不買原油。卡車要的是柴油,汽車要的是汽油,飛機要的是航空燃油。
一桶原油從地下抽出來之後,還要經過運輸、煉油、儲存、配送,才會變成真正能用的能源。今天出問題的,恰恰是中間這一大段。烏克蘭持續攻擊俄羅斯煉油廠,俄羅斯煉油量一年內減少三成;中東8月的柴油出口,只剩戰前的四分之一;中國民營煉油廠也因出口禁令,產量降到九年來最低。
於是出現一個很反常的畫面:原油還沒有創下歷史紀錄,美國柴油卻第一次突破每加侖6美元,歐美柴油每桶超過200美元。
這告訴我們,現代能源危機已經不能只看油價。真正的問題可能不是地下還有沒有油,而是:油能不能被煉成需要的燃料,再送到需要的地方。
三、還有一股上個世紀沒有的力量:AI投資
這場能源危機,還有一個1970年代不存在的變數:AI。
能源危機在踩煞車,AI投資卻還在踩油門。
法國巴黎銀行的首席經濟學家,把現在的全球經濟形容成一場「拉鋸」:一邊是能源價格、通膨與升息;另一邊是資料中心、晶片與AI基礎建設的大量投資。
至少在美國,這股力量已經很具體。IMF估計,2025年AI相關科技投資,替美國GDP成長增加約0.5個百分點。聯準會副主席Jefferson引用官方資料估算,與AI相關的資本支出,在若干季度對美國GDP成長的貢獻超過1個百分點。
這裡必須說清楚:AI沒有解決缺油。它做的,是在能源危機壓低成長的時候,用投資、建設與需求,替經濟撐住了一部分。這些數字都是美國的,全球層面我只能引用《金融時報》所說的拉鋸,算不出一個全球數字。
四、但AI也要錢,也要電
從這裡開始,已經不是《金融時報》這篇報導的內容,而是我自己的延伸觀察。
AI不是免費的。資料中心愈蓋愈大,需要的資金也愈來愈多,債券、貸款與各種融資安排,都被拉進這場基礎建設競賽。
它還需要另一樣更實際的東西:電。不是柴油,是電。
全球資料中心目前只占全球用電的一小部分,2024年約1.5%,但成長很快。國際能源署估計,到2030年,用電量可能接近2025年的兩倍。真正麻煩的是速度不一樣:資料中心兩三年就能蓋起來,電網、變壓器、燃氣渦輪與發電廠,卻往往需要更久。
所以AI帶來的新問題,不再只是「油價多少」,而是:當新的用電需求突然出現在某個地方,電網能不能及時跟上?
我不想下太大的結論。目前沒有足夠證據說,AI正在造成下一場能源危機。但有一件事已經可以確定:今天支撐經濟成長的力量,本身也需要大量的資本與電力。
五、台灣剛好站在兩股力量中間
這個問題到了台灣,會變得特別具體。
台灣約95%的能源靠進口。2025年的發電結構中,燃氣占47.7%,燃煤35.3%,再生能源13.3%,核能只有1.1%。近一半的電來自天然氣,而天然氣得從海上運來。
另一方面,台灣又站在全球AI晶片與伺服器供應鏈最核心的位置之一。台電今年3月估計,到2030年,半導體與AI領域擴產帶來的新增用電,將超過500萬瓩。這不是純粹的AI資料中心,而是整條半導體、伺服器與相關產業鏈的需求。
於是有了一個很直接的現實:全球能源愈不穩定,台灣愈需要穩定的電;全球AI擴張愈快,台灣又需要更多的電。兩股力量,最後落在同一張電網上。
所以對台灣來說,AI與能源不是兩個議題,正在變成同一個議題。
六、真正不知道的是:還能撐多久?
世界到現在還撐得住,不是因為危機消失了,而是因為還有很多緩衝可以用:戰略儲備、多元的供應來源、需求下降、庫存消耗,都在幫市場吸收衝擊。
但緩衝不是無限的。國際能源署估計,自戰爭開始以來,全球「可觀測」的石油庫存已減少5.07億桶,平均每天近300萬桶。
關鍵是「可觀測」三個字。很多石油儲存在地下,外界無法精確掌握,中國也不公布定期數據。一位能源業高層私下承認,市場最要緊的兩件事,世界到底還有多少庫存、真正的需求是多少,他們一個都不知道。
所以我不預測油價會漲到多少,也不預測全球什麼時候衰退。
到目前為止,世界顯示出比半世紀前更強的能源衝擊承受能力,AI投資甚至成為一股新的支撐力量。但AI沒有讓能源問題消失。它只是讓經濟成長與能源供應之間,出現了一種新的關係。
過去,能源是經濟成長的燃料。現在,支撐成長的AI,也向能源系統提出了新的要求。真正值得問的,已經不是這一次會不會重演1973年,而是:如果這場衝擊繼續下去,我們還剩多少緩衝?